
기아, 3분기 영업익 24.3%↑…"EV 수익성 2~3년 내 개선"[컨콜 종합]
[주소모음 송대성 기자] 기아가 글로벌 자동차 수요 감소에도 올해 3분기 판매와 매출, 영업이익을 모두 늘렸다. 국내와 미국에서 분기 기준 역대 최고 시장점유율을 기록하고 전기차(EV)와 하이브리드차(HEV) 판매도 크게 확대했다.
단기적인 수익성 부담을 감수하고 EV 판매를 늘려 2~3년 안에 HEV 수준의 수익성을 확보한다는 계획이다.
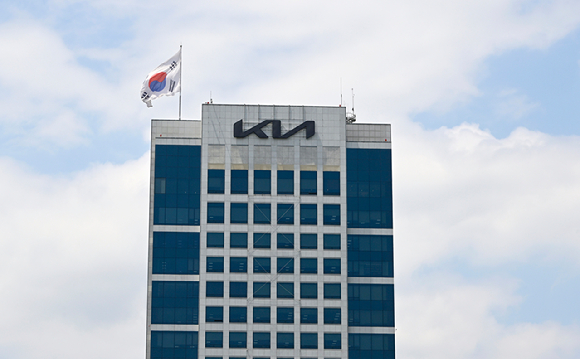 기아 양재사옥 전경. [사진=기아]
기아는 30일 경영실적 컨퍼런스콜을 열고 올해 3분기 연결 기준 매출 31조5974억원, 영업이익 1조8183억원을 기록했다고 발표했다. 전년 동기 대비 매출은 10.1%, 영업이익은 24.3% 증가했다. 영업이익률은 0.7%포인트 오른 5.8%를 나타냈다.
세전이익은 1조8222억원, 당기순이익은 1조2855억원으로 집계됐다. 글로벌 도매판매는 84만7355대로 전년 동기보다 7.9% 증가했다. 국내에서 14만1013대, 해외에서 70만6342대를 판매했다.
소매 지표인 글로벌 현지판매도 82만9000대로 6.9% 늘었다. 중동 분쟁 장기화로 아프리카·중동 판매가 23% 감소했지만 국내와 미국, 서유럽 등 주요 시장의 판매 증가가 이를 상쇄했다.
국내·미국 점유율 역대 최고
국내 현지판매는 산업 수요가 10.7% 감소한 가운데도 2.2% 증가한 14만1000대를 기록했다. EV와 신형 셀토스 판매가 늘면서 시장점유율은 전년 동기보다 4.6%포인트 상승한 36.8%로 역대 최고치를 나타냈다.
미국 판매는 7.8% 늘어난 23만4000대로 집계됐다. 텔루라이드 하이브리드와 스포티지·카니발 HEV가 성장을 이끌면서 시장점유율도 분기 기준 역대 최고인 5.8%를 기록했다.
서유럽 판매는 대중화 EV 신차 효과에 힘입어 16.9% 증가한 14만5000대를 기록했다. 현지 시장 성장률인 3.5%를 크게 웃돌았다. 인도 판매도 신형 셀토스와 쏘렌토, 시로스 EV 등의 신차 효과로 38.5% 늘어난 8만9000대를 나타냈다.
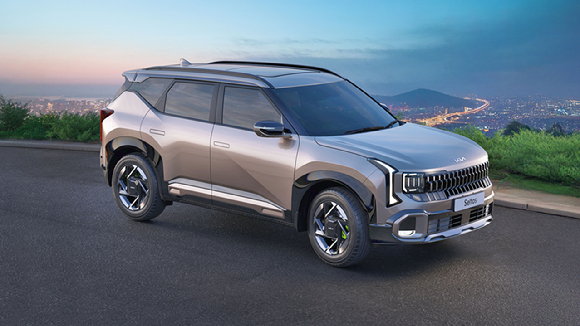 디 올 뉴 셀토스 [사진=현대차그룹]
판매 증가와 미국·유럽 내 고부가가치 차종 비중 확대는 매출 성장을 뒷받침했다. 영업이익은 미국 자동차 관세 부담 완화와 물량 증가, 환율 효과 등에 힘입어 전년 동기보다 3560억원 늘었다.
반면 원자재 가격 상승과 중동 분쟁 장기화로 약 5700억원의 영업이익 감소 요인이 발생했다. EV 판매 확대를 위한 인센티브와 가격 인하도 7270억원가량의 부담으로 반영됐다.
조우형 기아 IR실장 상무는 컨퍼런스콜에서 "관세 비용이 5330억원 감소하면서 영업이익은 전년 동기보다 3560억원 증가했다"며 "관세 영향을 제외하면 영업이익은 2조6960억원에서 2조5190억원으로 1770억원 감소했다"고 설명했다.
EV 공세 지속…유럽 생산 재편 검토
3분기 전동화차 소매판매는 30만대로 전년 동기보다 47% 증가했다. 전체 판매에서 차지하는 비중도 9.8%포인트 상승한 36.2%로 확대됐다.
EV 판매는 75.4% 늘어난 12만3000대, HEV 판매는 46% 증가한 17만2000대를 기록했다. 미국 HEV 판매는 118% 증가한 6만9000대로 집계됐다. 미국 HEV 시장점유율은 10.6%로 2011년 시장 진출 이후 처음 두 자릿수를 기록했다.
서유럽 EV 판매는 6만3000대로 전체 EV 판매의 절반가량을 차지했다. 조 상무는 "미국 HEV 판매는 시장 성장률의 약 4배, 서유럽 EV 판매는 시장 성장률의 3배를 웃돌았다"고 말했다.
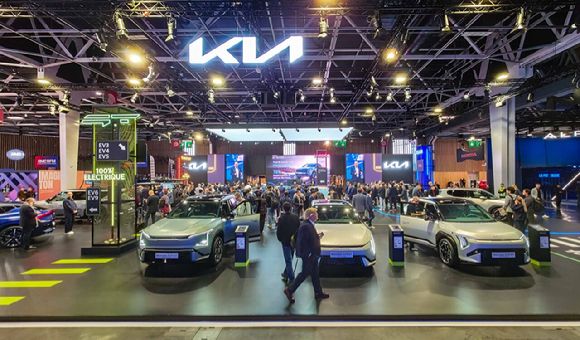 '2026 파리모터쇼'에 마련된 기아 부스. [사진=파리모터쇼 공동취재단]
기아는 단기적인 수익성 저하에도 EV 판매 확대 전략을 유지하기로 했다. 김승준 기아 재경본부장 전무는 "유럽 시장은 EV 판매 없이는 살아남을 수 없다고 판단한다"며 "단기적으로 수익성이 떨어진다고 EV를 포기하는 것은 맞는 방향이 아니다"고 밝혔다.
김 전무는 "인센티브 정상화와 배터리 가격 인하 등을 통한 원가 절감으로 2~3년 안에는 하이브리드처럼 수익성을 낼 수 있을 것으로 본다"고 말했다.
유럽 생산체계 재편도 검토한다. 김 전무는 "EV 물량을 슬로바키아에서 전부 생산하고 내연기관차를 한국에서 수출하는 방안도 고려하고 있다"며 "방안이 확정되면 그에 맞춰 진행할 것"이라고 설명했다.
다만 올해 수익성은 기존 목표에 미달할 것으로 전망했다. 중동 분쟁에 따른 판매 차질과 원자재 가격·물류비 상승 영향이 연말까지 이어질 가능성이 크다는 판단이다.
김 전무는 "4분기도 수익성이 급격하게 반등하기는 쉽지 않아 보인다"며 "연간 판매 대수에는 큰 변동이 없겠지만 수익성은 당초 제시한 수치에 다소 미달할 것"이라고 밝혔다.
/송대성 기자([email protected])